個人向け国債をSBI証券で1万円買ってみた!買い方・利子・変動10年を選んだ理由【2児パパ】
※本記事にはPR・広告が含まれます
最近、「国債の金利が上がっている」というニュースをよく見かけます。
気にはなっていたものの、国債ってどうやって買うのか、いくらから買えるのか、正直よくわかっていませんでした。そこで、お勉強のために最低額の1万円だけ買ってみました。
結論からいうと、SBI証券で注文まで5分ほどで終わりました。ただ、今月は3種類のうち固定5年がいちばん金利が高かったのに、わが家は変動10年を選んでいます。
この記事では、実際の画面の流れと、変動10年にした理由、1万円で半年後にいくら利子が入るのか、買う前に知っておきたいことをまとめます。
📖 この記事でわかること
- 個人向け国債をSBI証券で買う手順と、かかった時間
- 今月の3種類の金利と、変動10年を選んだ理由
- 1万円で、いつ・いくら利子が入るか
個人向け国債ってどんなもの?
個人向け国債は、国が個人向けに発行している債券です。国にお金を貸して、そのかわりに半年ごとに利子を受け取り、満期になると貸したお金が戻ってくる、というしくみです。
種類は3つあります。
| 変動10年 | 固定5年 | 固定3年 | |
|---|---|---|---|
| 金利 | 半年ごとに見直し | 満期まで変わらない | 満期まで変わらない |
| 満期 | 10年 | 5年 | 3年 |
| いくらから | 1万円から、1万円単位 | ||
| 金利の下限 | 年0.05%(これより下がらない) | ||
| 途中で換金 | 発行から1年たてばできる | ||
いちばんの特徴は、元本を下回らないしくみになっていることです。発行から1年たてば、国が買い取ってくれます。換金するときは直前2回分の利子に相当する額が差し引かれますが、それまでに受け取った利子と合わせれば、買った金額を下回りません。株や投資信託のように、値下がりして大きく減る、ということがありません。
今月の金利と、変動10年を選んだ理由
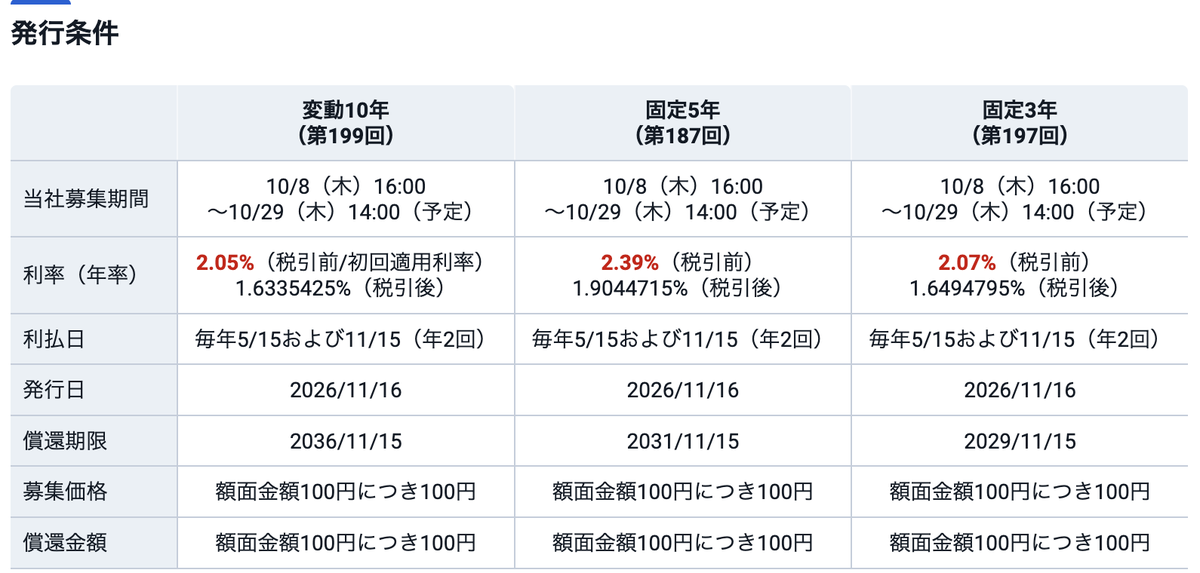
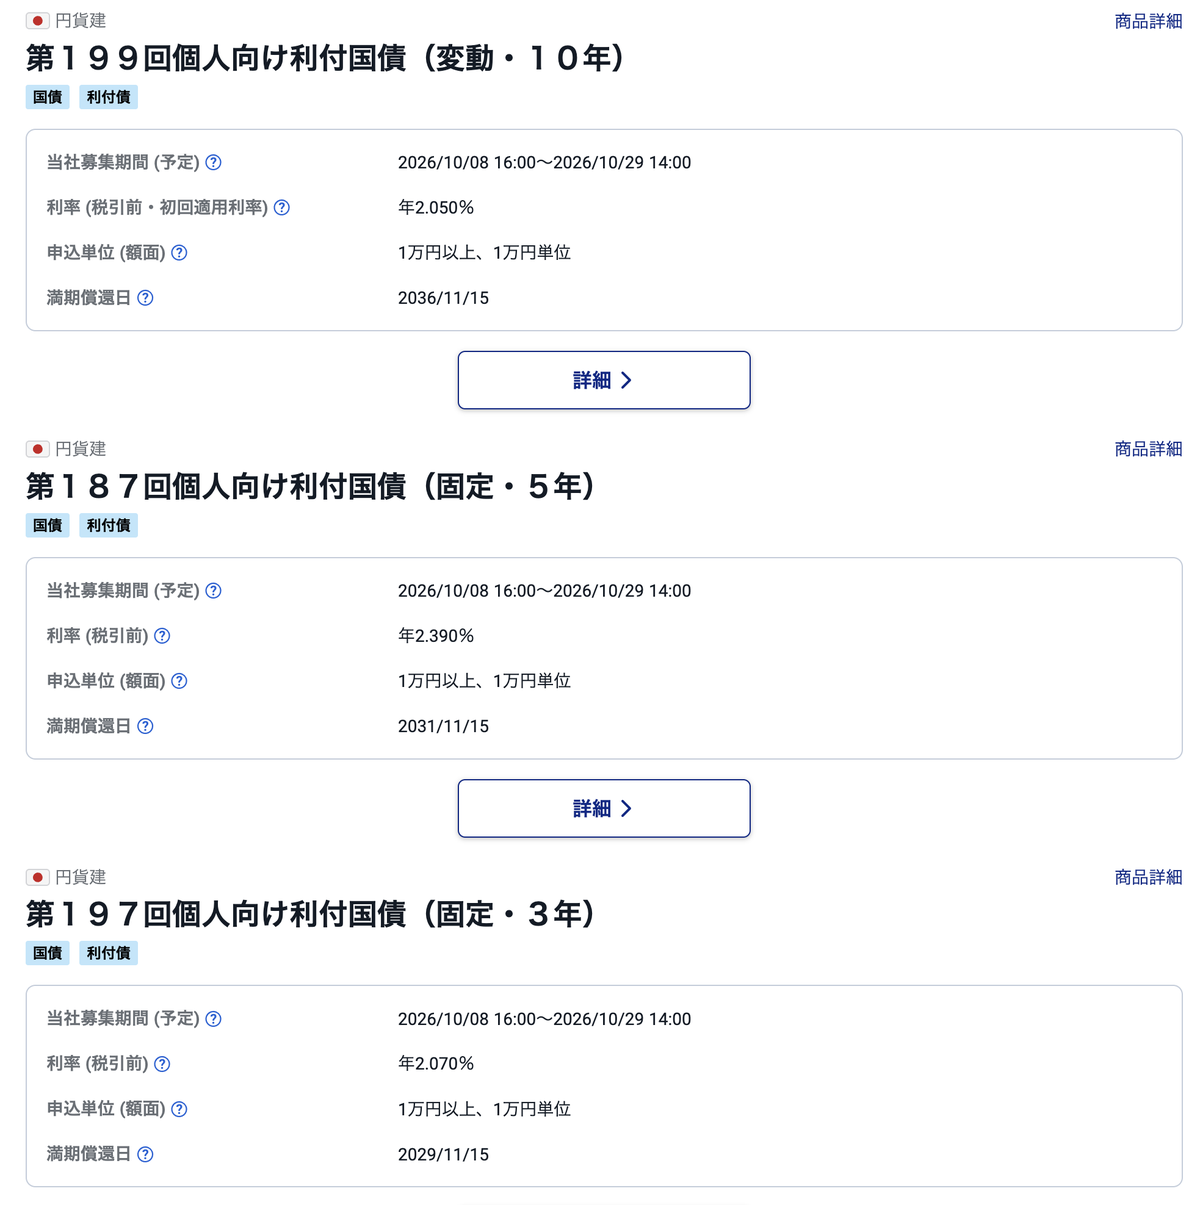
2026年10月募集分の金利は、こうなっていました(SBI証券と財務省のページで確認)。
| 種類 | 金利(税引前) | 税引後 |
|---|---|---|
| 変動10年(第199回) | 年2.05%(初回) | 年約1.63% |
| 固定5年(第187回) | 年2.39% | 年約1.90% |
| 固定3年(第197回) | 年2.07% | 年約1.65% |
最新の金利や募集期間は、財務省の個人向け国債のページで確認できます。
見てのとおり、今月は固定5年がいちばん金利が高いです。それでも、わが家は変動10年にしました。
理由は、最近は金利が上がっている流れだからです。変動10年の金利は、10年もの国債の金利(基準金利)に0.66をかけて、半年ごとに決まります。なので、これから長期の金利が上がれば、受け取る利子もそれについていきます。固定だと、買ったときの金利のまま満期まで変わりません。
実際、変動10年の初回金利は、8月募集が1.87%、9月募集が1.95%、10月募集が2.05%と、毎月上がってきています。
変動10年にしたのは「金利の変化についていける」から
もちろん、金利が下がれば利子も減ります(下限は年0.05%)。今の時点で一番高い金利を確定させたいなら固定5年、これからの金利の動きについていきたいなら変動10年。どちらが正解というより、何を重視するかで選ぶものだと思います。
SBI証券で1万円買ってみた
手順はこうでした。
- SBI証券にログインして、上のメニューの「債券」→「円貨建債券」→「個人向け国債」のタブ
- 「個人向け国債のお申し込み」を押す
- 3種類が並んでいるので、買いたいものの「詳細」を押す
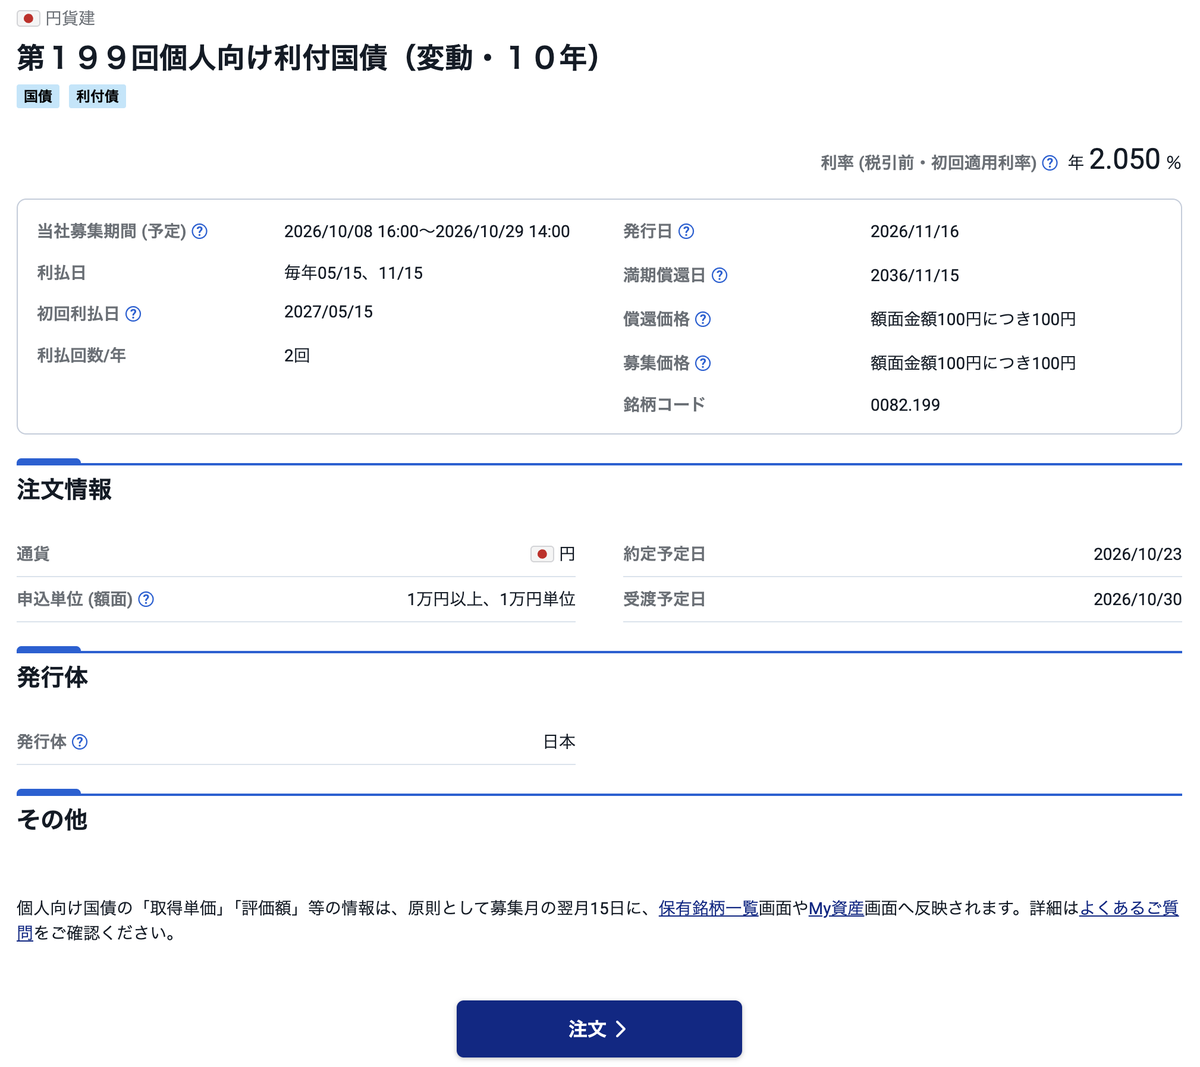
- 発行日や利払日を確認して「注文」
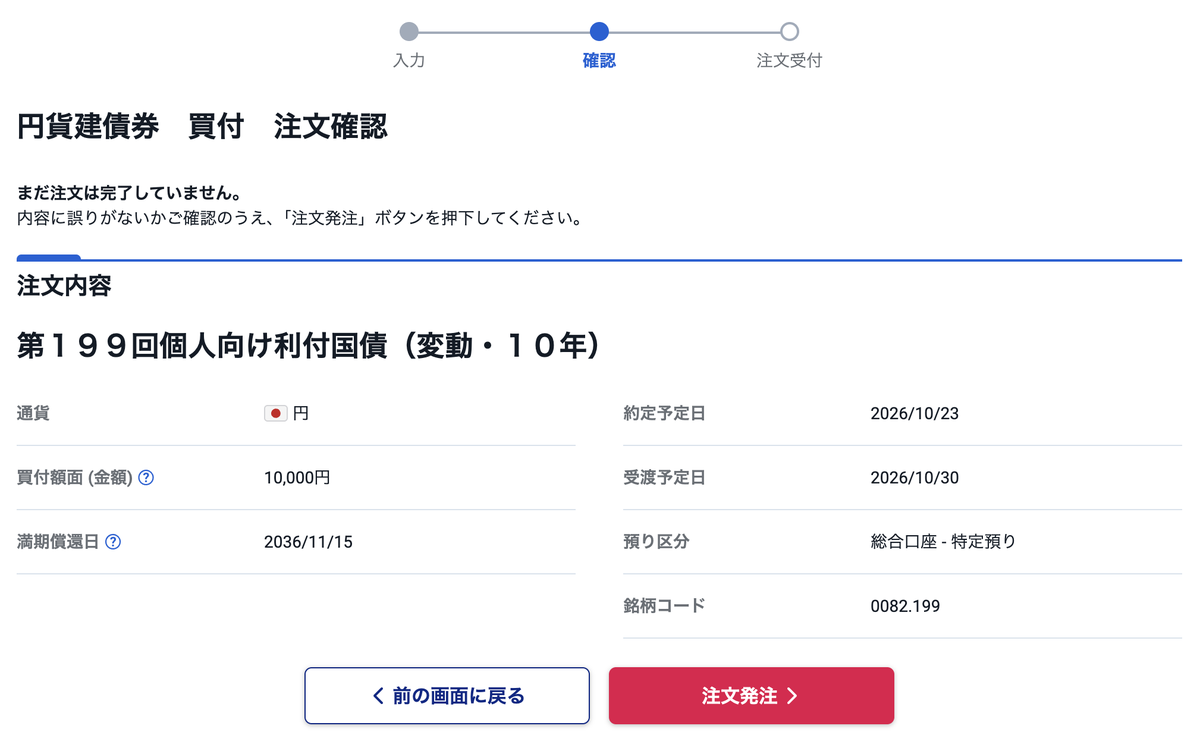
- 金額(1万円)を入力して確認画面へ
- 内容を確認して「注文発注」
一覧から詳細を開くと、発行日や利子をもらえる日がまとめて出ています。
金額を入れると確認画面になります。わが家は1万円、特定口座で買いました。
「注文発注」を押すと、注文受付の画面になって終わりです。
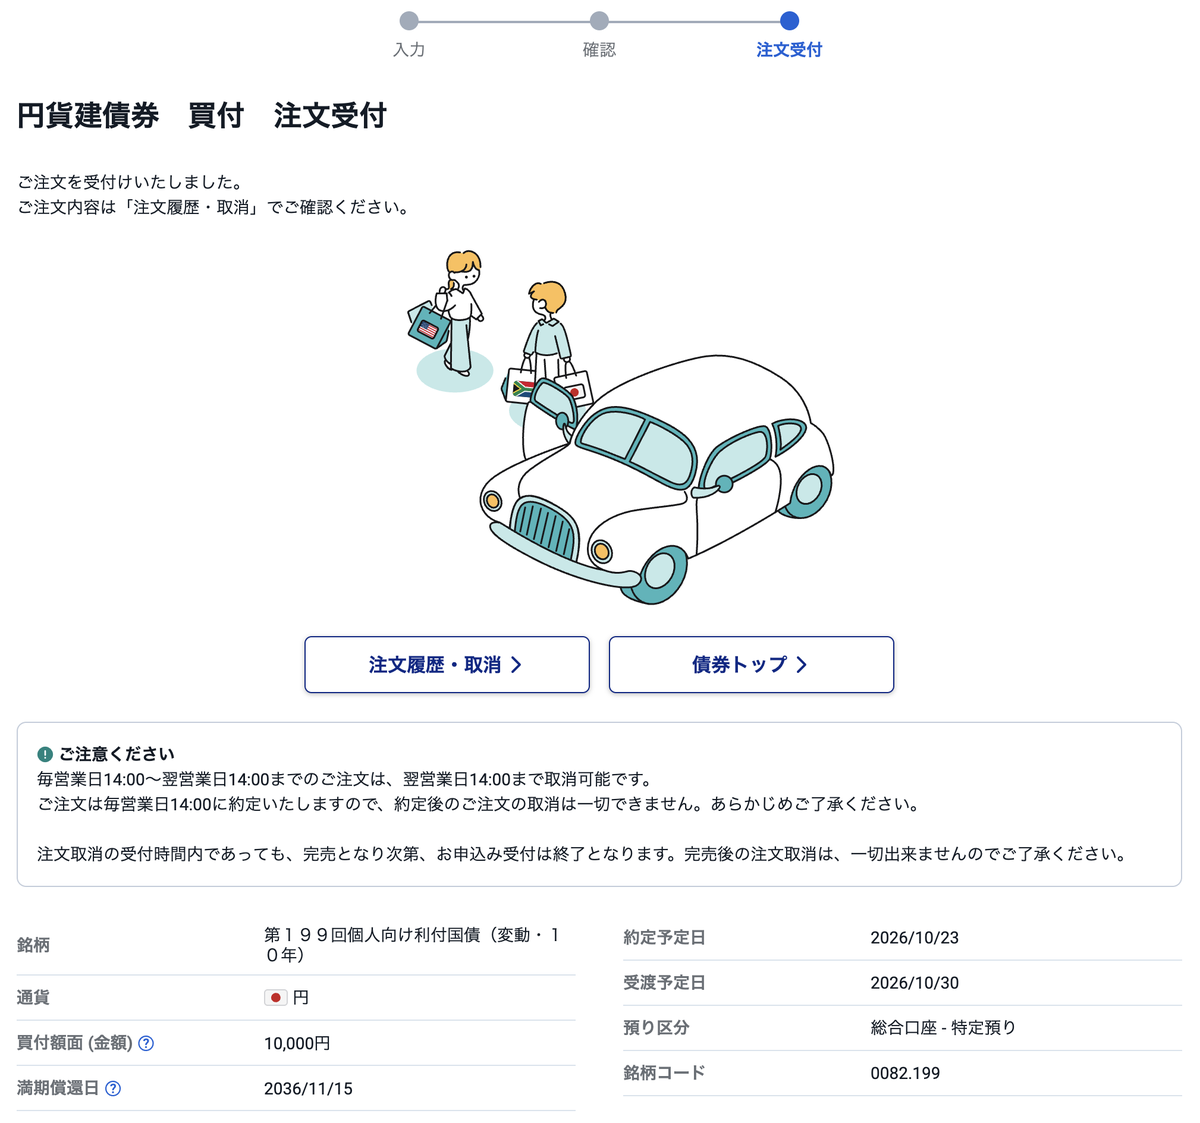
一覧を開いてから注文受付まで、5分ほどでした。迷うところは特にありませんでした。
締め切りは証券会社ごとに少し早い
ひとつ気づいたのが、締め切りです。財務省の募集期間は10月30日までですが、SBI証券の受付は10月29日の14時まででした。月末ぎりぎりに買おうとしている人は、使っている証券会社の締め切りを先に確認しておくと安心です。
キャンペーンは1万円だと対象外
SBI証券では、個人向け国債の「デビューキャンペーン」をやっていました。ただ、対象は合計50万円以上買った人なので、1万円のお勉強は対象外です。
1万円で、いつ・いくら利子が入る?
利子は半年ごと、毎年5月15日と11月15日の年2回です。今回の国債は11月16日に発行されるので、最初の利子は2027年5月15日に入る予定です。
| 金額 | |
|---|---|
| 1年分の利子(税引前) | 1万円 × 2.05% = 205円 |
| 半年分(税引前) | 約102円 |
| 半年分(税引後) | 約81円(目安) |
※変動10年の初回金利のまま計算した目安です。実際の金額は、利子の計算期間や端数の処理で少し変わることがあります。2回目以降は半年ごとに金利が変わります。
81円。お勉強なので、金額はこのくらいです。でも、「国にお金を貸すと、半年でこれくらい増える」が実感できるのは、ニュースを見ているだけではわからなかったところです。最初の利子が入ったら、この記事に追記します。
買う前に知っておきたいこと
発行から1年は換金できない
個人向け国債は、発行から1年は原則として換金できません。すぐに使うかもしれないお金を入れるのには向いていません。
1年たったあとに換金するときは、直前2回分の各利子(税引前)× 0.79685 が「中途換金調整額」として差し引かれます。換金で受け取る金額は、額面(買った金額)に、前回の利払日から換金日までの利子(経過利子)を足して、中途換金調整額を引いた額です。それまでに受け取ってきた利子と合わせれば、買った金額を下回らないしくみです。くわしい計算は財務省の個人向け国債のページにあります。
確定申告はいらない
利子は、受け取るときに約20%(20.315%)の税金が差し引かれて入ります。税金はその時点で納め終わっているので、自分で確定申告をする必要はありません。
12月募集分から「個人向け国債プラス」に名前が変わる予定
2026年12月募集分から、個人向け国債は「個人向け国債プラス」という名前になる予定です。一部の法人も買えるようになりますが、個人にとっての中身は基本的に今のままです。名前が変わっても、別の商品ではないので安心してください。
新窓販国債との違い
国債には、もうひとつ「新窓販国債」というものもあります。違いはこうです。
| 個人向け国債 | 新窓販国債 | |
|---|---|---|
| いくらから | 1万円 | 5万円 |
| 種類 | 変動10年・固定5年・固定3年 | 2年・5年・10年(すべて固定) |
| 金利の下限 | 年0.05%を保証 | なし |
| 途中で換金 | 1年たてば国が買い取り(受け取った利子と合わせて元本を下回らない) | 市場で売る(値段しだいで損をすることも) |
| 買える人 | 個人 | 個人・法人など |
1万円でお勉強するなら、そもそも個人向け国債しか選べません。途中で換金しても元本割れしないので、初めて国債を買うなら個人向け国債のほうがわかりやすいと思います。
個人向け国債は、どんなお金の置き場所?
買ってみて、わが家では個人向け国債をこう考えています。
- 長いあいだ使わないお金があるけれど、株ほどリスクは取りたくないとき
- 手元のお金を、減らさずに安全に運用したいとき
株や投資信託は、増えることもあれば減ることもあります。個人向け国債は、増え方はゆっくりですが、元本を下回らないしくみです。
ただし、発行から1年は換金できないので、いざというときのお金(生活防衛資金)は入れないほうがいいと思っています。わが家の生活防衛資金は、すぐ動かせる普通預金のままです。くわしくは子育て家庭の生活防衛資金はいくら必要?にまとめています。
また、近いうちに使うかもしれないお金はNISAに入れない、というのはNISAを2回売った話で学んだことです。「近いうちには使わないけど、減らしたくないお金」の置き場所として、個人向け国債はちょうどいい候補だと感じました。
まとめ
- 個人向け国債は1万円から買える。SBI証券で注文まで5分ほどだった
- 今月は固定5年がいちばん金利が高かったが、金利が上がっている流れなので変動10年を選んだ
- 1万円なら、半年で受け取る利子は税引後で約81円が目安(最初は2027年5月15日)
- 発行から1年は換金できない。1年たてば換金でき、受け取った利子と合わせて元本を下回らない
- 長く使わないけれど株ほどリスクを取りたくないお金の置き場所として、ちょうどいい
まずは1万円で、国債がどんなものか実感してみるのもいいと思います。半年後、最初の利子が入ったら追記します。